삼성케어플러스 스마트폰 일반 가입은 최초 사용일 포함 60일 이내이며, KT 365 폰케어의 무사고 신규 개통·보상기변 단말도 개통일 포함 60일 이내 가입을 안내합니다. 가입 가능한 상품부터 파손·분실 범위와 자기부담금을 비교하세요.
수리비 40만원·자기부담금 25%를 가정하면 자기부담금은 10만원입니다. 월 보험료와 이 사고 1회 부담액, 보상한도를 함께 계산해야 실제 비용을 비교할 수 있습니다.
- 개통·최초 사용일과 상품별 가입기한을 먼저 대조하세요.
- 파손형인지 분실·파손형인지 확인하고 자기부담금 비율·최저금액을 적으세요.
- 수리비에서 자기부담금을 빼고 보상한도를 적용해 받을 보험금을 계산하세요.
비교할 4가지
가입기한·보장범위·자기부담금·보상한도를 비교하세요. 월 보험료가 낮아도 분실을 보장하지 않거나 사고 때 낼 금액이 크면 필요한 보장을 받기 어렵습니다.

| 비교축 | 확인 질문 | 놓치기 쉬운 부분 |
|---|---|---|
| 가입기한 | 개통일·구매일·최초 사용일 중 무엇인가 | 무사고 단말 확인·면책기간 |
| 보장범위 | 파손만인가, 분실·도난도 포함인가 | 침수·완파·배터리 조건 |
| 자기부담금 | 정률인가, 최소금액이 있는가 | 수리비가 작을 때 최소금액 적용 |
| 보상한도 | 사고당·기간당 한도와 횟수는 | 분실 보상 후 계약 종료 여부 |
자기부담금이 25%·최소 3만원인 가상 상품이라면 수리비 8만원의 25%는 2만원이지만 최소금액 3만원을 냅니다. 수리비 40만원이면 25%인 10만원을 냅니다.
가입기한
삼성케어플러스 스마트폰 일반 가입은 최초 사용일 포함 60일 이내입니다. 통신사 상품은 신규·기기변경·자급제·중고 단말용 가입 메뉴를 구분해 신청하세요.
KT 365 폰케어는 무사고 신규 개통·보상기변 단말의 개통일 포함 60일 이내 가입을 안내합니다. 중고 단말은 전용 상품의 가입기한과 면책기간을 따로 확인하세요.
기한이 남아 있어도 이미 파손된 단말, 통화·인증 이력이 없는 단말, 명의나 구매증빙이 맞지 않는 단말은 가입 또는 보상이 제한될 수 있습니다. 가입 완료 화면과 보험 개시일을 따로 확인하세요.
제조사·통신사·보험사·카드
삼성케어플러스는 제조사 케어, 통신사 보험은 통신요금 부가서비스, 카카오페이 휴대폰보험은 손해보험 직접가입 유형입니다. 카드 부가보험은 카드 이용조건을 충족해야 보장을 받을 수 있습니다.
| 유형 | 먼저 볼 장점 | 반드시 확인할 점 |
|---|---|---|
| 제조사 케어 | 공식 센터 수리와 현장 자기부담금 결제 | 지원 단말·가입기한·분실 포함 여부 |
| 통신사 보험 | 통신요금과 함께 납부·분실형 선택 | 개통 경로·보험가액·계약 종료 조건 |
| 손해보험 직접가입 | 자급제 단말도 선택 가능한 상품 존재 | 구매증빙·가입기한·수리센터 조건 |
| 카드 부가보험 | 카드 이용조건 충족 시 비용 절감 가능 | 전월실적·결제 조건·보상한도·제외사항 |
수리 현장에서 자기부담금만 내는 상품과 수리비를 먼저 전액 낸 뒤 청구하는 상품이 있습니다. 상품설명서의 보상 절차에서 내 결제·청구 순서를 확인하세요.
가입 완료 화면과 보험 개시일·결제수단을 저장하세요. 명의도용 차단 서비스는 기기 파손·분실 보상과 별개의 서비스입니다.
사고 1회 실부담
받을 보험금은 보상 대상 손해액에서 자기부담금을 뺀 뒤 보상한도를 적용해 계산합니다.
가상 예시: 공식 수리비 40만원, 자기부담금 25%, 최소 3만원, 보상한도가 충분한 경우
자기부담금은 40만원 × 25% = 10만원이므로 예상 보험금은 30만원입니다. 다만 실제 비율·최소금액·보상 제외 항목은 계약 약관을 적용해야 합니다.
월 8천원짜리 상품을 24개월 유지하면 납부액은 19만2천원입니다. 여기에 사고 시 자기부담금을 더한 금액과 보험 없이 수리할 때의 비용을 비교해야 합니다. 이 계산은 가입 여부를 정하는 예시일 뿐 특정 상품 추천이 아닙니다.
중복보험 보상
삼성케어플러스 휴대폰 보험은 다른 계약으로 손해액 전액을 보상받았다면 추가 보상을 하지 않는 구조를 안내합니다. 다른 계약이 손해액 일부만 보상했다면 후순위 보상 범위를 확인해야 합니다.
다만 서로 역할이 다른 서비스가 조합되는 경우도 있습니다. 제조사 케어에서 자기부담금만 결제한 뒤 별도 보험이 그 자기부담금을 보장하는지는 두 계약의 약관과 실제 손해액, 청구서류를 모두 확인해야 합니다.
- 같은 사고를 다른 보험에도 알려야 하는지
- 실손 비례보상인지 후순위 보상인지
- 자기부담금이 다른 보험의 보상 대상인지
- 한쪽 보상 뒤 다른 계약이 종료되는지
사고 후 청구 순서
사고가 나면 보험 유지 상태를 확인하고 보상센터에 수리 장소와 제출서류를 문의하세요. 공식 수리 영수증·수리내역서와 단말 정보를 보관해 청구합니다.
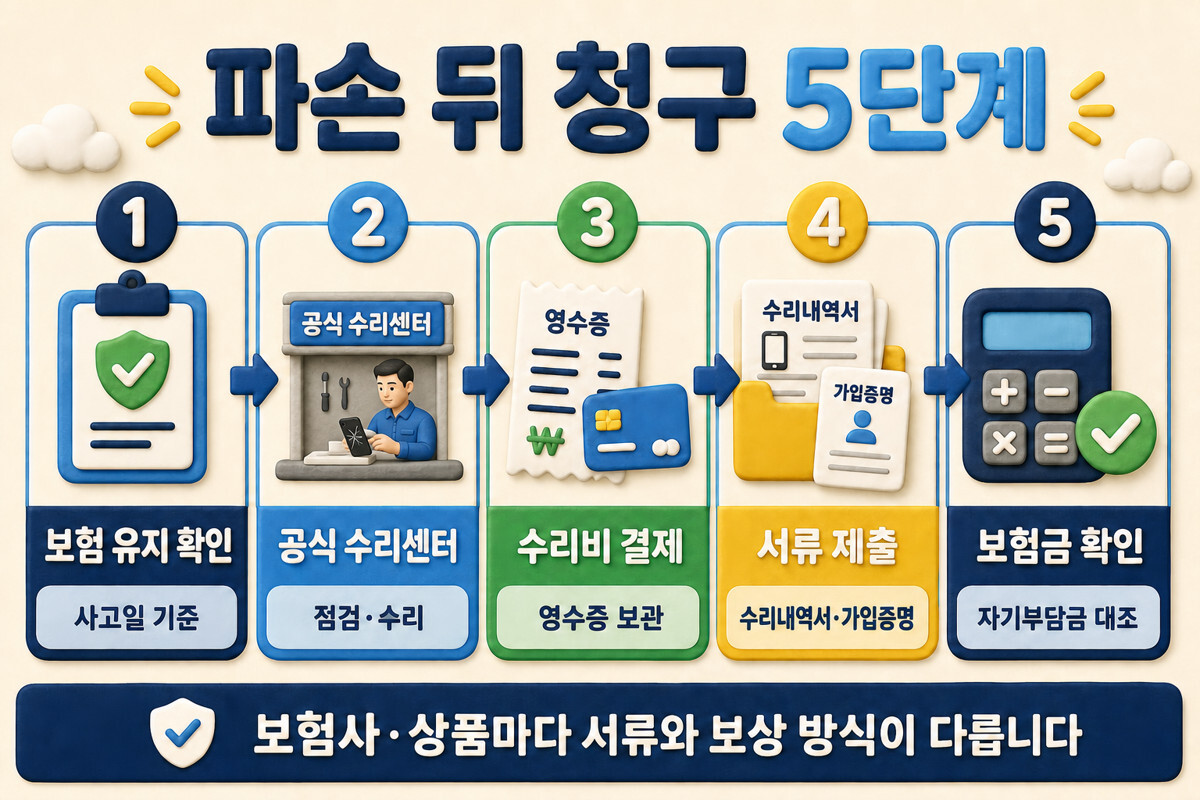
- 사고일 기준 보험 개시·유지 여부를 확인합니다.
- 지정된 공식 수리센터에서 점검과 수리를 받습니다.
- 수리비 영수증과 결제내역을 보관합니다.
- 수리내역서·가입증명·통신사 서류 등 요구 서류를 제출합니다.
- 입금액에서 자기부담금과 보상 제외액을 대조합니다.
7. 휴대폰 보험 자주 묻는 질문
Q.새 휴대폰은 무조건 60일 안에 가입해야 하나요?▼
Q.파손형이면 분실도 보상하나요?▼
Q.카카오페이와 삼성케어플러스를 같이 들면 두 번 받나요?▼
Q.자급제폰도 통신사 보험에 가입할 수 있나요?▼
Q.수리비 영수증만 제출하면 되나요?▼
Q.보험을 해지하면 다시 가입할 수 있나요?▼
기준 자료는 2026년 8월 21일 제조사·통신사·보험사 안내입니다. 가입할 때와 사고가 났을 때는 본인 계약의 약관·보상센터 구비서류를 확인하세요.
- 삼성케어플러스 모바일 공식 안내 – 가입기한·보장·자기부담금·중복보험
- KT 365 폰케어 – 보험가액·자기부담금·보상범위
- KT 휴대폰보험 보상 FAQ – 개통경로별 가입기준·접수
- 카카오페이손해보험 – 휴대폰보험 상품·고객센터