신용카드 해외결제 수수료는 두 겹입니다. 비자·마스터 같은 국제브랜드사가 떼는 국제브랜드 수수료(비자 1.1%, 마스터 1% 안팎)와 내 카드사가 떼는 해외서비스 수수료(카드사 자체 신용카드 기준 0.18~0.3%)가 결제금액에 더해져 원화로 청구됩니다.
카드사별로 보면 해외서비스 수수료는 현대카드·신한카드가 0.18%로 가장 낮고, 삼성·하나·롯데카드 0.2%, KB국민·NH농협카드 0.25%, 우리카드 0.3%입니다. 은행이 발급한 BC카드는 은행마다 0.0~0.35%로 다릅니다. 현대카드 해외결제 수수료를 찾았다면 현대카드 상품 안내 기준으로 비자 1.1%, 마스터 1%, 아멕스 1.4%에 0.18%가 붙는다고 보면 됩니다.
⏱ 30초 요약
- 카드사 수수료 — 현대·신한 0.18%, 삼성·하나·롯데 0.2%, 국민·NH 0.25%, 우리 0.3%(신용카드 기준, 현대·삼성·하나·우리는 대표 상품 기준)
- 1,000달러 결제 시 — 비자 카드, 환율 1,400원으로 가정하면 카드사 수수료 차이는 0.18%와 0.3% 사이 1,680원입니다.
- 수수료 없는 카드 — 신한카드 SOL트래블은 전월 국내 이용 40만원 이상이면 두 수수료를 모두 면제합니다.
- 더 큰 비용 — 해외 가맹점에서 원화로 결제하면 3~8%가 더 붙을 수 있으니 출국 전에 해외원화결제 차단을 켜 두세요.
목차
해외결제 수수료가 붙는 구조
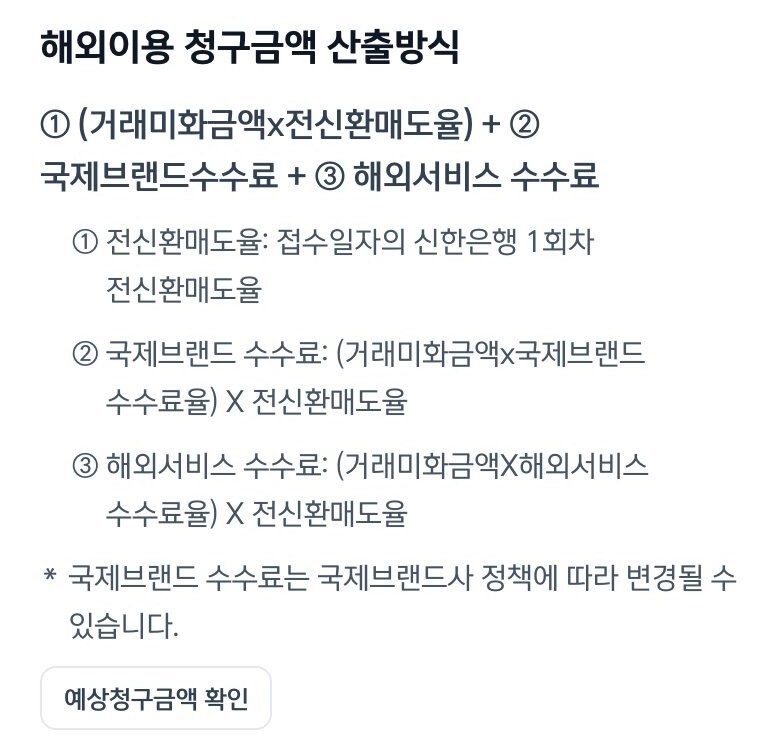
해외에서 쓴 돈은 먼저 미국 달러로 바뀐 뒤 원화로 청구됩니다. 청구액은 (결제한 달러 금액 × 전신환매도율)에 국제브랜드 수수료와 해외서비스 수수료를 더한 값입니다. 유로나 엔으로 결제해도 국제브랜드사가 달러로 환산해 카드사에 넘깁니다.
환율은 결제한 날이 아니라 카드사에 전표가 접수된 날(전표 매입일)의 은행 최초 고시 전신환매도율을 씁니다. 그래서 결제 당일 앱에서 본 금액과 청구서 금액이 조금 다를 수 있습니다.
카드사가 공개한 청구금액 계산식
 1
2
3
- 결제한 달러 금액에 접수일 전신환매도율을 곱한 원화 금액이 기본입니다.
- 국제브랜드 수수료는 비자·마스터 같은 브랜드사가 정한 비율입니다.
- 해외서비스 수수료는 카드사가 정한 비율로, 카드사마다 다릅니다.
카드사별 해외서비스 수수료
카드사가 떼는 해외서비스 수수료는 카드사 자체 신용카드 기준 0.18%부터 0.3%까지입니다. 신한·KB국민·롯데·NH농협·씨티는 카드사 공통 해외이용 안내의 값이고, BC카드 0.2%는 BC카드 자체 상품 기준이며, 현대·삼성·하나·우리는 대표 상품의 상품 안내에 적힌 값이라 카드 상품에 따라 다를 수 있습니다. 국제브랜드 수수료 칸도 같은 원문에서 옮겼습니다. 원화로 바꿀 때 쓰는 은행 환율은 아래 FAQ에 정리했습니다.
| 카드사 | 해외서비스 수수료(신용) | 국제브랜드 수수료 |
|---|---|---|
| 현대카드 | 0.18% | 비자 1.1%, 마스터 1%, 아멕스 1.4% |
| 신한카드 | 0.18% (체크카드 0.20%) | 비자·마스터 1% 또는 1.1%(상품별), 아멕스 1.4% |
| 삼성카드 | 0.2% | 비자 1.1%(해당 상품 기준) |
| 하나카드 | 0.2% | 마스터 1.0%(해당 상품 기준) |
| 롯데카드 | 0.2% | 비자·마스터 1~1.1%, 아멕스 1.4% |
| KB국민카드 | 0.25% (체크카드도 0.25%) | 비자 1.0~1.1%, 마스터 1.0%, 아멕스 1.4% |
| NH농협카드 | 0.25% | 비자·마스터 1% |
| 우리카드 | 0.3% | 마스터 1%(해당 상품 기준) |
| BC카드 | BC카드 상품 0.2%, 은행이 발급한 BC카드는 은행별 0.0%~0.35% | 비자·마스터 1.0~1.1%, 아멕스 1.4% |
| 씨티카드 | 0.25% (BC계열 0.3%) | 비자·마스터 1%, 아멕스 1.4% |
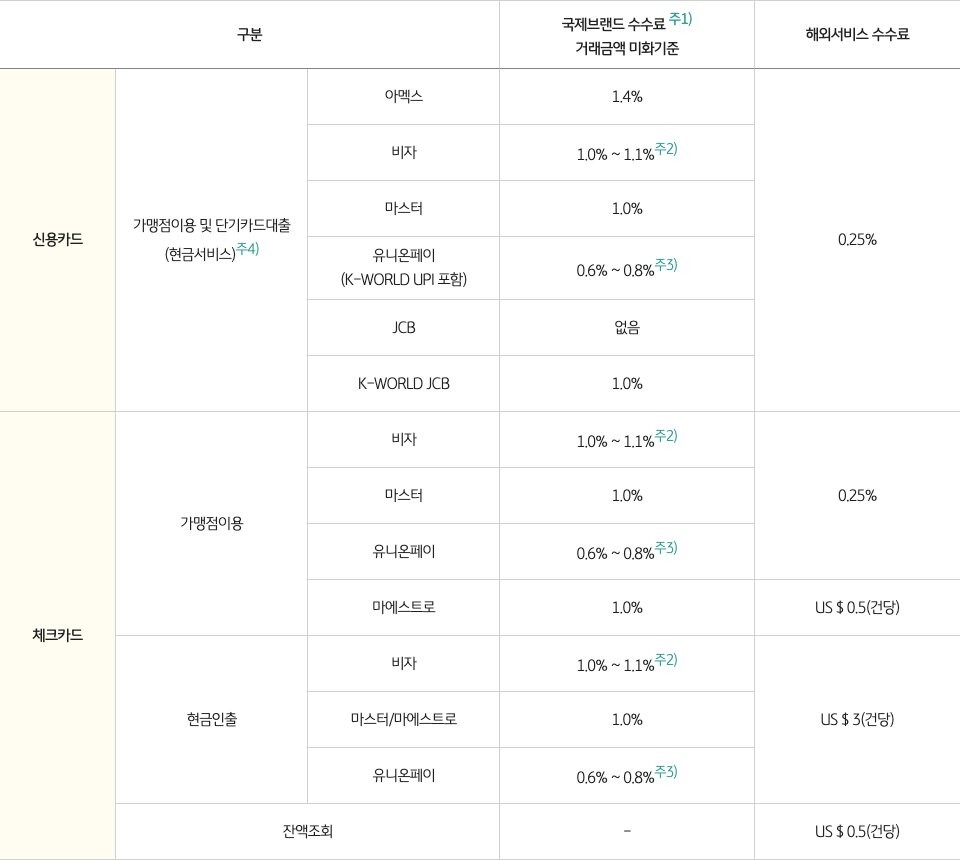
KB국민카드는 공식 해외이용 가이드에 국제브랜드별 수수료와 해외서비스 수수료를 한 표로 공개합니다. 다른 카드사는 상품 안내나 상품설명서의 해외 이용 안내에 같은 항목을 적어 둡니다.
국제브랜드 수수료(비자·마스터·아멕스)
결제금액에서 더 큰 몫은 국제브랜드 수수료입니다. 현대카드 안내 기준으로 비자 1.1%, 마스터카드 1%, 아멕스 1.4%입니다. JCB는 카드사마다 다르게 안내합니다(KB국민카드 ‘없음’, NH농협카드 1%).
같은 비자라도 상품 출시 시기에 따라 1.0%와 1.1%로 갈립니다. KB국민카드는 2020년 4월 이후 출시한 비자 신상품에 1.1%, 기존 상품에 1.0%를 적용한다고 밝혔습니다. 마스터카드도 1%가 많지만 삼성 iD 해외 3.5 카드처럼 1.1%가 붙는 상품이 있습니다(2026년 11월 5일 매일경제 보도). 내 카드의 정확한 비율은 상품설명서의 ‘해외 이용 안내’에 숫자로 적혀 있습니다.
1,000달러 결제 청구액 계산
1,000달러를 비자 카드로 결제하면 수수료는 결제금액의 1.28~1.4%입니다. 아래는 전신환매도율을 1,400원으로 가정한 계산입니다.
1,000달러 결제하면 얼마가 청구되나요?
계산 예시
- 원화 환산 = 1,000달러 × 1,400원1,400,000원
- 국제브랜드 수수료 = 1,400,000원 × 1.1%15,400원
- 현대·신한 0.18%2,520원
- 우리카드 0.3%4,200원
카드사 수수료가 가장 낮은 곳과 높은 곳의 차이는 1,000달러에 1,680원입니다. 국제브랜드 수수료 15,400원보다 훨씬 작습니다. 같은 조건에서 비자(1.1%) 대신 마스터(1%) 카드를 쓰면 1,400원이 줄어 카드사 차이와 비슷합니다. 비용을 크게 줄이는 방법은 원화결제를 피하는 것과 수수료 면제 카드를 쓰는 것입니다(아래 05·06).
원화결제(DCC) 추가 비용
해외 가맹점에서 현지 통화 대신 원화로 결제하면 해외원화결제(DCC) 수수료가 3~8% 더 붙을 수 있습니다(2026년 11월 5일 매일경제 보도). 1,400,000원어치를 결제할 때 3%만 붙어도 42,000원으로, 카드사 수수료 차이의 몇십 배입니다.
결제 단말기나 결제창에서 통화를 고르라고 하면 원화가 아닌 현지 통화나 미국 달러를 고르세요. 카드사가 제공하는 해외원화결제(DCC) 차단 서비스를 신청해 두면 이 비용을 미리 막을 수 있습니다. 현대카드는 앱 메뉴바의 ‘해외원화결제차단서비스/Lock & Limit’, 삼성카드는 ‘고객센터 → 해외 이용 → 해외 이용 잠금 서비스’, 우리카드는 ‘MY → 해외이용설정 → 해외원화결제차단’에서 켭니다.
해외결제 수수료 없는 카드
여행·해외직구 전용 카드 중에는 두 수수료를 빼 주는 상품이 있습니다. 신한카드 SOL트래블은 전월(1일~말일) 국내 이용금액이 40만원 이상이면 국제브랜드 수수료 1%와 해외서비스 수수료 0.18%를 면제하고, 면제 금액 한도는 없습니다.
다만 해외 쇼핑몰이어도 국내 결제대행사(PG)나 국내 간편결제로 결제되면 해외 이용금액으로 보지 않아 면제가 빠집니다.