보험 해지환급금은 보험사 앱·홈페이지의 계약조회 화면에서 현재 금액을 확인합니다. 납입보험료만 넣은 예상 계산보다 같은 날짜의 환급금과 대출 원금·이자를 뺀 실지급 예상액을 기준으로 삼으세요.
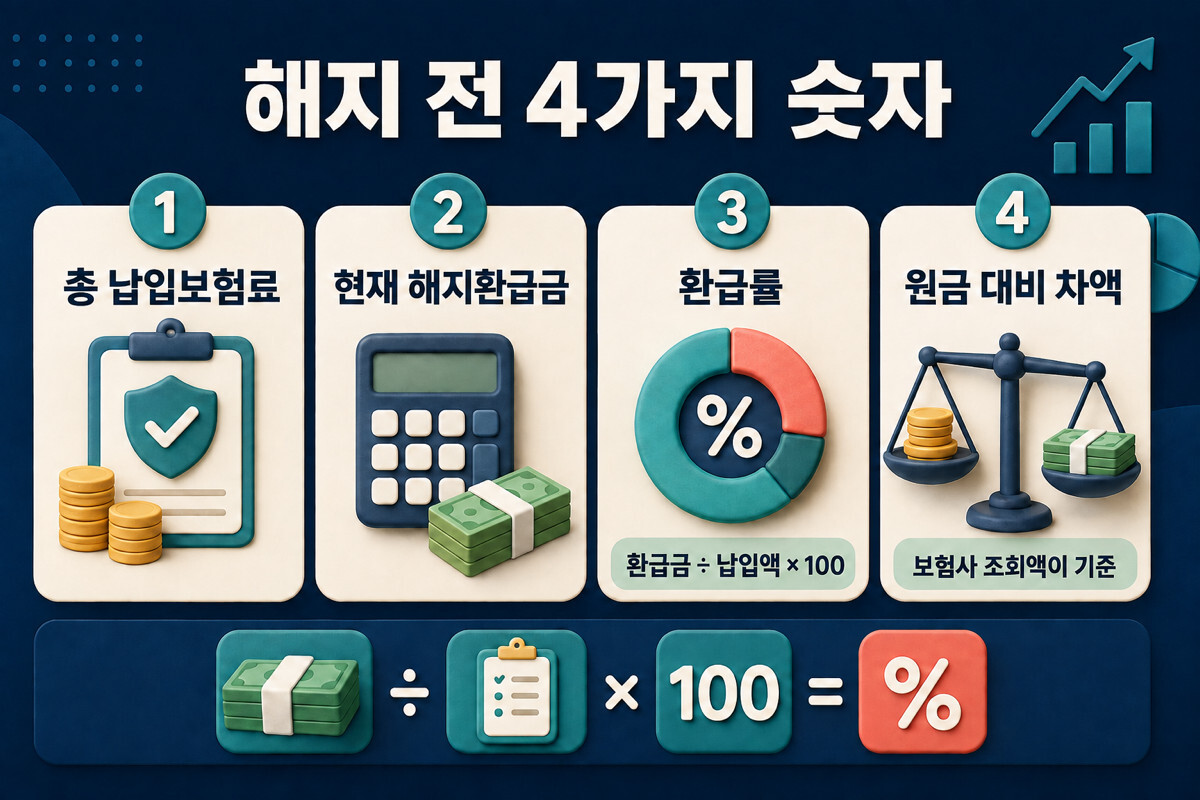
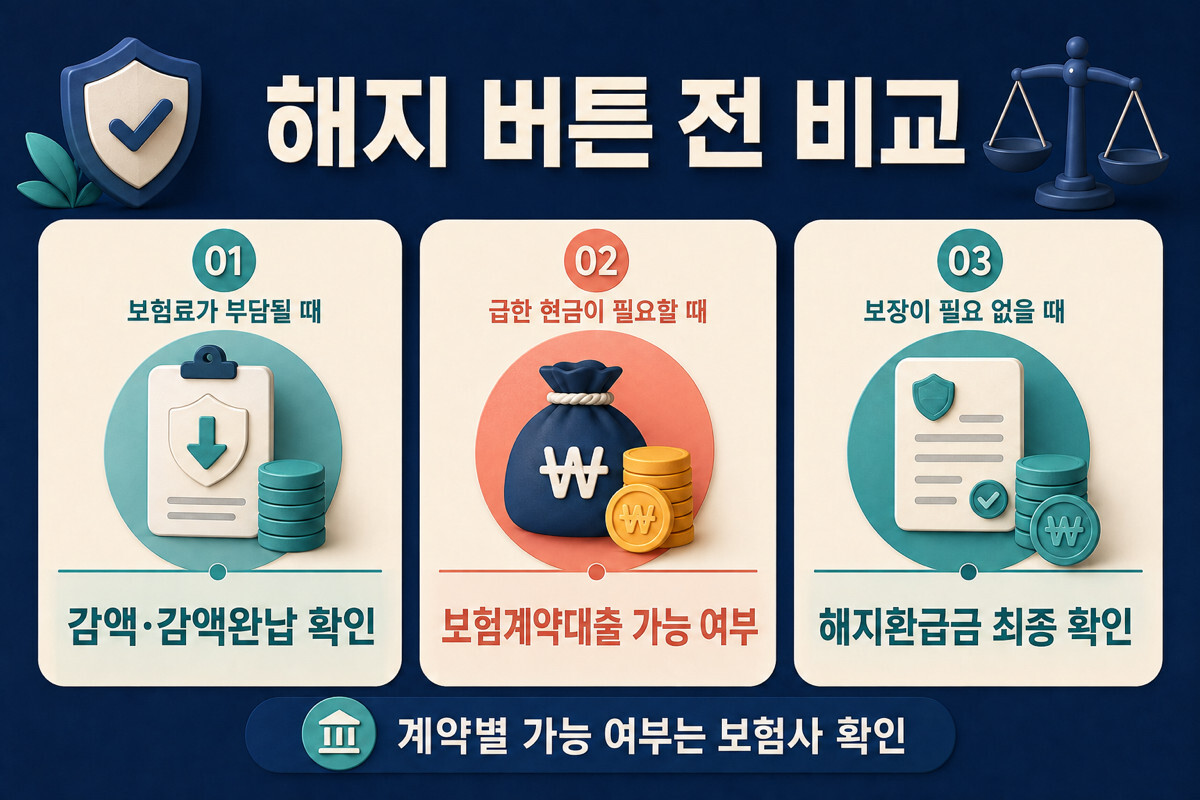
총 납입보험료가 1,000만원이고 환급금이 720만원이면 환급률은 72%, 원금 대비 차액은 -280만원입니다. 해지 전에 감액·감액완납·보험계약대출 가능 여부와 사라지는 보장도 비교하세요.
⏱ 30초 요약
- 보험사 계약조회에서 환급금과 대출 차감 후 실지급 예상액을 저장하세요.
- 환급금을 총 납입보험료로 나눠 100을 곱하면 환급률입니다.
- 생명보험 표준약관의 지급기한은 청구 접수일부터 3영업일 이내입니다.
보험사 환급금 조회
보험사 앱·홈페이지의 계약조회 → 해지환급금·해약환급금 조회 메뉴에서 확인합니다. 가입 회사를 모르면 공식 통합조회로 계약명·보험회사를 찾은 뒤 해당 회사로 이동하세요.
조회 화면에서 저장할 항목
- 상품명과 계약번호
- 조회일 기준 현재 해지환급금
- 총 납입보험료와 납입기간
- 보험계약대출 원금·이자 차감 여부
표준약관상 해약환급금은 보험료 및 해약환급금 산출방법서에 따라 계산됩니다. 따라서 납입한 보험료만으로 실제 금액을 역산하지 말고, 같은 날짜에 표시된 보험사 조회액을 사용해야 합니다.
환급률과 납입원금 차액
환급률은 현재 해지환급금 ÷ 총 납입보험료 × 100으로 계산합니다. 아래 가상 예시는 1,000만원 납입·720만원 환급으로 환급률 72%, 차액 -280만원입니다.
| 항목 | 예시 | 계산·확인 |
|---|---|---|
| 총 납입보험료 | 1,000만원 | 납입내역 합계 |
| 현재 해지환급금 | 720만원 | 보험사 조회액 |
| 해지환급률 | 72% | 720 ÷ 1,000 × 100 |
| 원금 대비 차액 | -280만원 | 720 – 1,000 |
표의 1,000만원·720만원은 계산법을 설명하는 가상 예시입니다. 실제 환급금은 보험사의 상품별 산출방법과 납입·경과기간, 적용이율로 계산합니다. 변액보험은 조회 시점 적립금과 투자실적도 반영합니다.
상품 유형별 환급금
종신보험은 보험사가 제시하는 경과기간별 해약환급금 표를 보세요. 무·저해지형은 납입기간 중 환급금 유무와 수준, 변액형은 조회 시점의 적립금과 투자실적을 별도로 확인합니다.
| 유형 | 조회할 핵심 | 주의점 |
|---|---|---|
| 일반형 | 현재 환급금과 향후 예시표 | 초기 사업비로 원금보다 적을 수 있음 |
| 저해지형 | 보험료 납입 중 환급률 | 일반형보다 환급금이 낮게 설계될 수 있음 |
| 무해지형 | 납입기간 중 환급금 유무 | 중도 해지 시 환급금이 없을 수 있음 |
| 변액형 | 조회 시점 적립금과 수익률 | 투자실적에 따라 금액 변동 |
‘해지환급금 미지급형’ 문구를 찾으세요
무해지형 또는 저해지형, 해지환급금 미지급형 문구가 있는 계약은 가입 당시 약관에서 납입기간 중 환급 조건을 읽으세요. 현재 판매 상품과 본인 계약의 가입 시기를 대조합니다.
해지 전 계약 변경과 대출
보험료를 줄이려면 감액·감액완납, 단기 현금이 필요하면 보험계약대출, 중복 보장을 줄이려면 특약 일부 삭제 가능 여부를 보험사에 물어보세요. 각 선택에서 줄어드는 보장과 비용을 해지와 비교합니다.
| 목적 | 먼저 물을 것 | 반드시 비교할 것 |
|---|---|---|
| 월 보험료 줄이기 | 감액·감액완납 가능 여부 | 줄어드는 보장과 환급금 |
| 단기 현금 마련 | 보험계약대출 가능 여부 | 이율, 한도, 환급금 차감 |
| 중복 보장 정리 | 특약 일부 삭제 가능 여부 | 재가입 가능성과 새 보험료 |
| 계약 종료 | 최종 해지환급금 | 보장 종료일과 세금·공제 |
보험계약대출은 해약환급금 범위에서 가능하지만 순수보장성보험 등은 제한됩니다. 미상환 원금과 이자를 차감한 실지급 예상액을 보험사에서 받으세요.
해지 접수와 지급기한
생명보험 표준약관 제32조의 해약환급금 지급기한은 청구 접수일부터 3영업일 이내입니다. 토요일·공휴일·근로자의 날 등을 제외해 계산합니다.
해지 신청 전 마지막 확인
- 신청 화면의 최종 실지급 예상액 저장
- 보험계약대출 원금·이자 차감 확인
- 해지와 동시에 사라지는 주계약·특약 확인
- 접수번호와 접수 완료 시각 저장
- 내 계약 약관의 지급기한 조항 재확인
3영업일은 생명보험 표준약관 기준입니다. 본인 계약의 지급조항과 접수번호를 보관하고, 기한이 지났다면 보험사에 처리 상태와 지연이자 적용 여부를 문의하세요.
6. 자주 묻는 질문
Q.보험료만 알면 해지환급금을 계산할 수 있나요?▼
Q.해지환급금이 납입원금보다 적으면 잘못된 건가요?▼
Q.종신보험은 오래 유지하면 무조건 원금이 되나요?▼
Q.보험계약대출을 받으면 해지환급금이 줄어드나요?▼
Q.해지환급금은 당일 입금되나요?▼
📚 Sources — 이 글이 딛고 선 원문
- 표준약관 별표 15 — 국가법령정보센터, 생명보험 제2조·제32조·제33조
- 보험 계약 유지·변경·해지 단계 — 손해보험학습센터