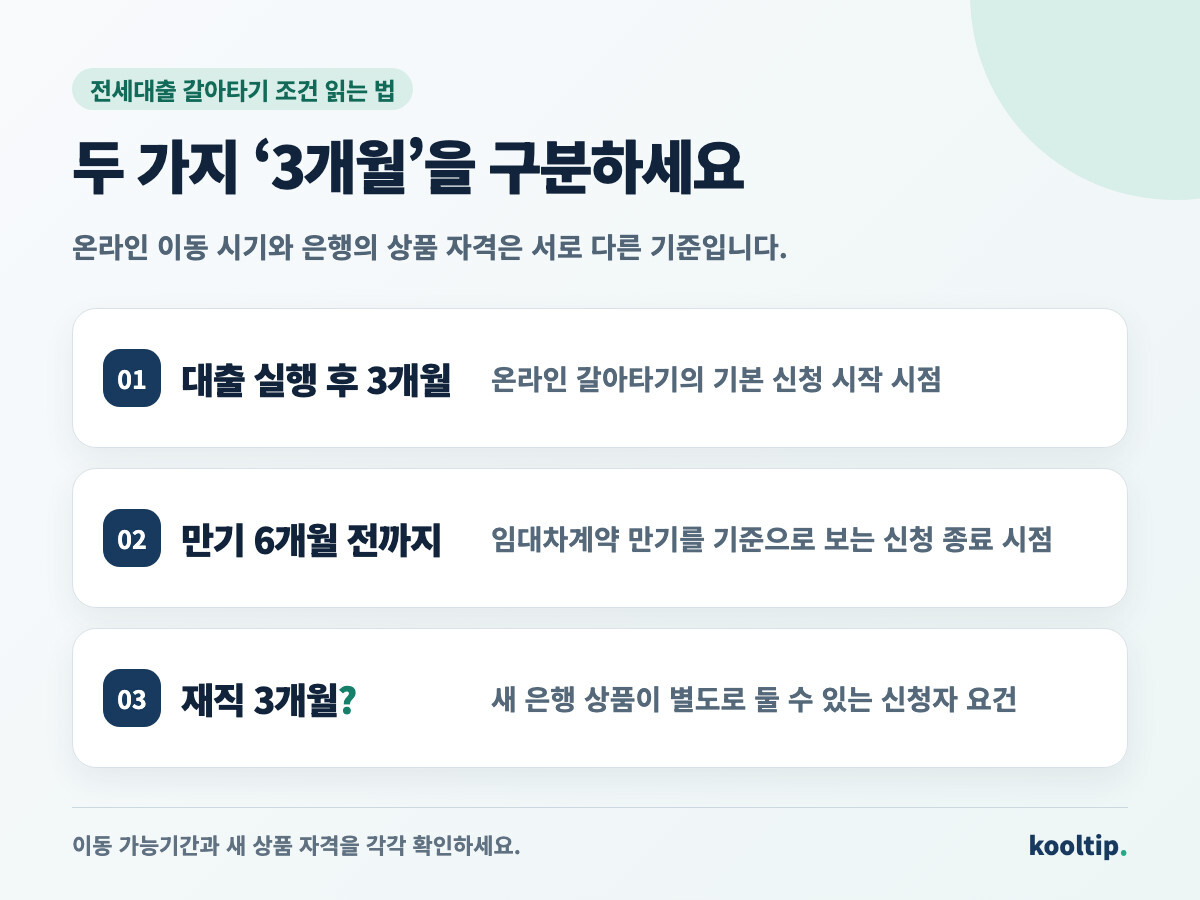
온라인 전세대출 갈아타기는 원칙적으로 기존 대출 실행 후 3개월부터 임대차계약 만기 6개월 전까지 신청할 수 있습니다. 새 은행의 재직·소득·주택·보증 요건도 충족해야 합니다.
비교 화면의 예상금리와 새 은행이 승인한 금리를 나눠 보세요. 실제 승인금리, 보증료와 상환 비용을 합쳐 비교하고 새 대출의 실행일이 정해진 뒤 기존 대출의 상환 절차를 맞춥니다.
⏱ 30초 요약
- 기존 대출 실행일과 임대차계약 만기일로 신청 가능한 기간을 계산하세요.
- 은행 상품의 재직 3개월 요건은 기존 대출 실행 후 3개월 요건과 별개입니다.
- 새 대출 승인금리·보증료·상환 비용을 비교하고 실행일과 기존 대출 상환을 연결하세요.
현재 대출과 보증기관
은행 앱이나 대출약정서에서 상품명·보증기관·잔액·금리·만기일을 조회하세요. 새 상품의 대환 대상에 기존 대출 유형이 포함되는지 확인할 때 필요한 자료입니다.
정책성 전세대출, 청년·신혼부부 특례와 일반 은행 전세대출은 대환 대상 요건이 다릅니다. 새 상품의 신청 화면에서 현재 상품을 대환할 수 있는지 조회하세요.
갈아타기 전 확인표
- □ 현재 대출의 상품명·보증기관·잔액·적용금리·만기일을 적었습니다.
- □ 새 상품이 현재 대출 유형을 대환 대상으로 받는지 확인했습니다.
- □ 임대차 잔여기간과 재직·소득·주택 요건을 확인했습니다.
- □ 보증료·기존 대출 상환 비용·우대조건까지 비교했습니다.
- □ 새 대출 실행과 기존 대출 상환이 같은 날 어떻게 연결되는지 확인했습니다.
실행 후 3개월과 만기 6개월 전
온라인 대환 인프라를 통한 전세대출 갈아타기는 기존 대출을 받은 지 3개월이 지나야 신청할 수 있습니다. 신청 가능한 종료 시점은 임대차계약 만기 6개월 전까지입니다. 계약을 갱신하는 경우에는 갱신 계약 효력이 발생하기 전에도 신청할 수 있으므로, 갱신·만기 일정이 임박했다면 이용 금융회사에서 적용 시점을 확인하세요.
이와 별개로 새 은행은 자체 상품 자격을 둡니다. 예를 들어 우리은행의 ‘우리스마트전세론(서울보증)(갈아타기)’은 대출대상 중 하나로 재직기간 3개월 이상인 직장인을 안내합니다. 기존 대출 실행 후 3개월이 지났더라도 이 상품의 재직요건을 충족하지 못하면 승인이 어려울 수 있습니다.
적용금리와 이동비용
새 은행이 승인할 실제 적용금리와 보증료·상환 비용을 합쳐 비교하세요. 급여이체·카드사용·자동이체 등의 우대조건을 유지할 수 있는지도 계산합니다.
| 확인 항목 | 왜 보나요? |
|---|---|
| 새 대출 실제 적용금리 | 내 심사 결과의 승인금리와 우대금리 항목 |
| 보증료 | 새 대출 보증료와 기존 보증료 정산액 |
| 기존 대출 상환 비용 | 기존 대출의 중도상환 관련 비용 |
| 우대조건 유지비용 | 급여이체·카드사용 등 우대조건 유지에 필요한 금액 |
| 대출기간·만기 | 새 대출 만기일과 임대차 잔여기간 |
월 이자 절감액에서 이동비용을 빼 비교하세요. 새 대출 한도가 기존 잔액보다 작다면 부족한 원금도 직접 준비해야 합니다.
새 은행 심사
새 은행은 임대차계약, 보증금, 소득·재직, 주택 보유와 임대인·권리관계 등 상품 요건을 다시 심사합니다.
같은 은행에서 만기만 연장하려면 해당 은행의 연장 절차를 신청하세요. 은행이나 상품을 바꾸는 대환과는 신청 경로가 다릅니다.
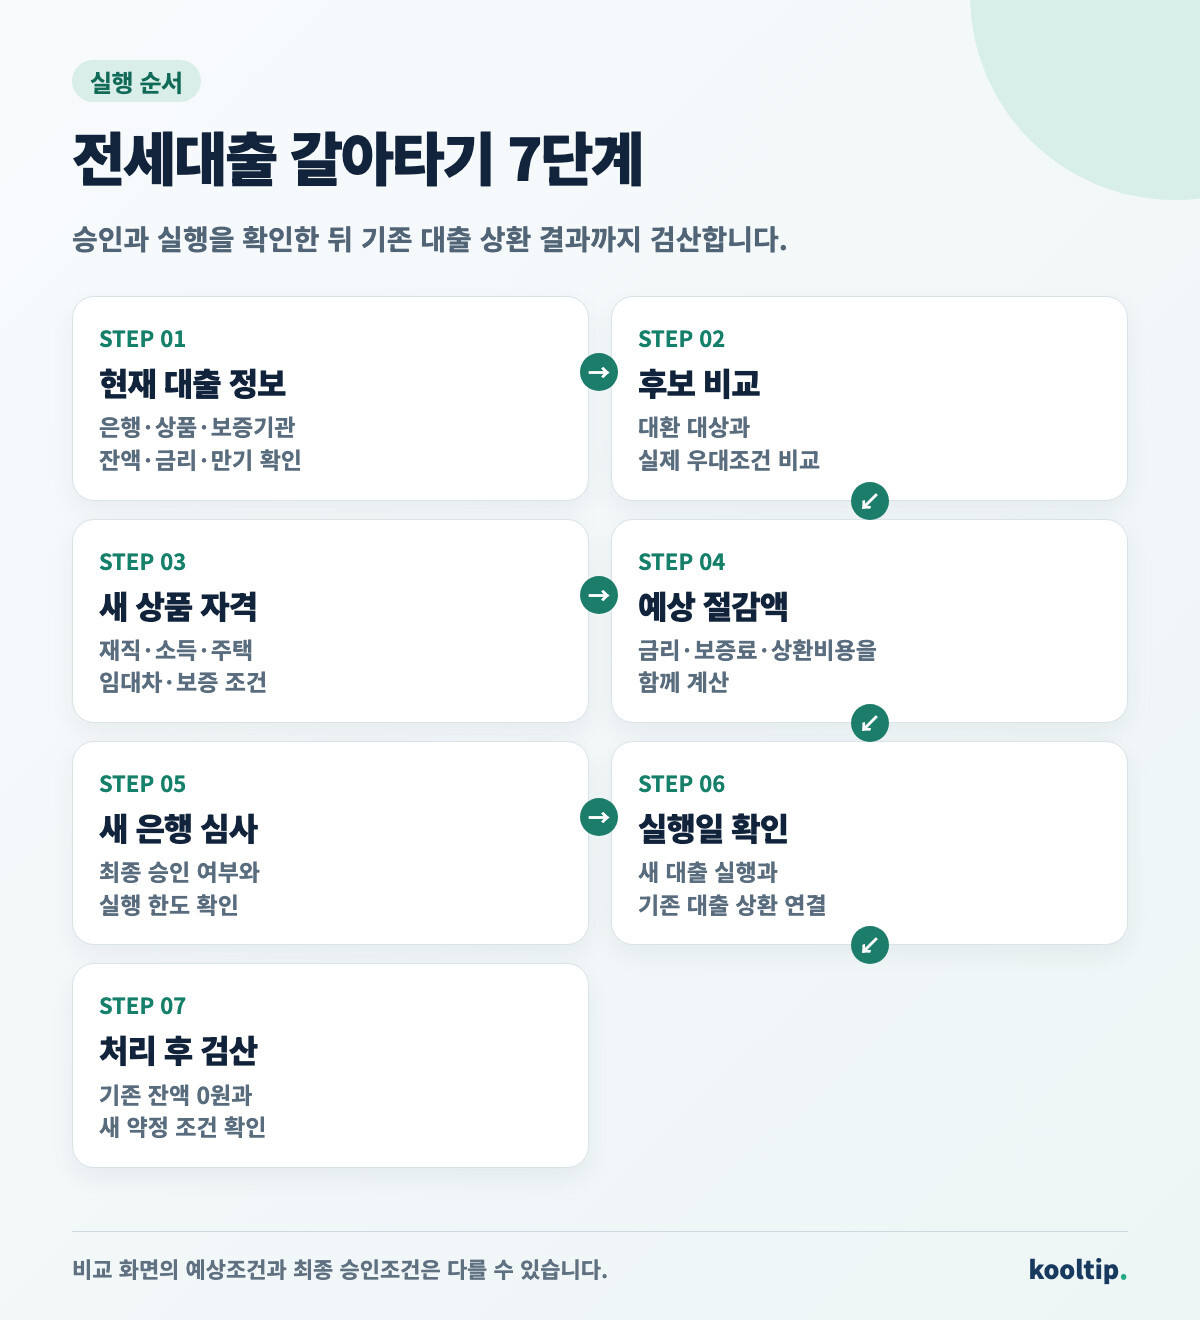
갈아타기 7단계
- 현재 대출 정보 확인 — 은행, 상품명, 보증기관, 잔액, 금리, 만기일을 적습니다.
- 비교 서비스와 은행 상품 확인 — 대환 가능한 후보를 찾고 실제 우대조건을 봅니다.
- 새 상품 자격 확인 — 재직·소득·주택·임대차·보증 조건을 확인합니다.
- 예상 절감액 계산 — 새 금리뿐 아니라 보증료와 상환 관련 비용을 포함합니다.
- 새 은행 심사 — 서류 제출 후 승인 여부와 최종 한도를 확인합니다.
- 실행일 확인 — 새 대출 실행과 기존 대출 상환이 어떻게 연결되는지 확인합니다.
- 처리 후 검산 — 기존 대출 잔액이 0인지, 새 대출 금리·잔액·만기가 약정과 같은지 확인합니다.
거절 사유와 실행일
새 대출 승인과 실행일, 기존 대출 상환의 연결 방식을 확인한 뒤 이동하세요. 심사 화면에 서류보완이나 보증심사가 남았다면 새 은행에 완료 일정부터 문의합니다.
거절 사유를 새 상품의 대상 제한, 보증기관 제한, 재직·소득·계약 요건 중 어느 항목인지 받아 두세요. 다른 상품을 찾을 때는 그 항목을 먼저 대조합니다.
전세대출 갈아타기 자주 묻는 질문
Q.전세대출은 실행 후 3개월이 지나야 갈아탈 수 있나요?▼
Q.같은 집에 계속 살면 새 은행 심사는 생략되나요?▼
Q.비교 플랫폼에 예상 금리가 보이면 승인된 건가요?▼
Q.갈아타기 전에 기존 대출을 먼저 상환해야 하나요?▼
Q.가장 낮은 표시금리 상품을 고르면 되나요?▼
📚 Sources — 이 글이 딛고 선 원문
- 금융위원회 · 대출 갈아타기 서비스 운영 현황 및 개선 — 전세대출 취급 후 3개월 경과, 만기 6개월 전까지의 현재 이동 가능기간 확인
- 우리은행 · 우리스마트전세론(서울보증)(갈아타기) — 현재 상품의 재직 3개월 이상, 기간·한도 등 상품별 조건 사례 확인
확인일: 2026년 9월 11일. 실제 대환 가능 여부·금리·한도·보증 조건은 신청 시점의 금융회사와 보증기관 심사 결과를 따릅니다.