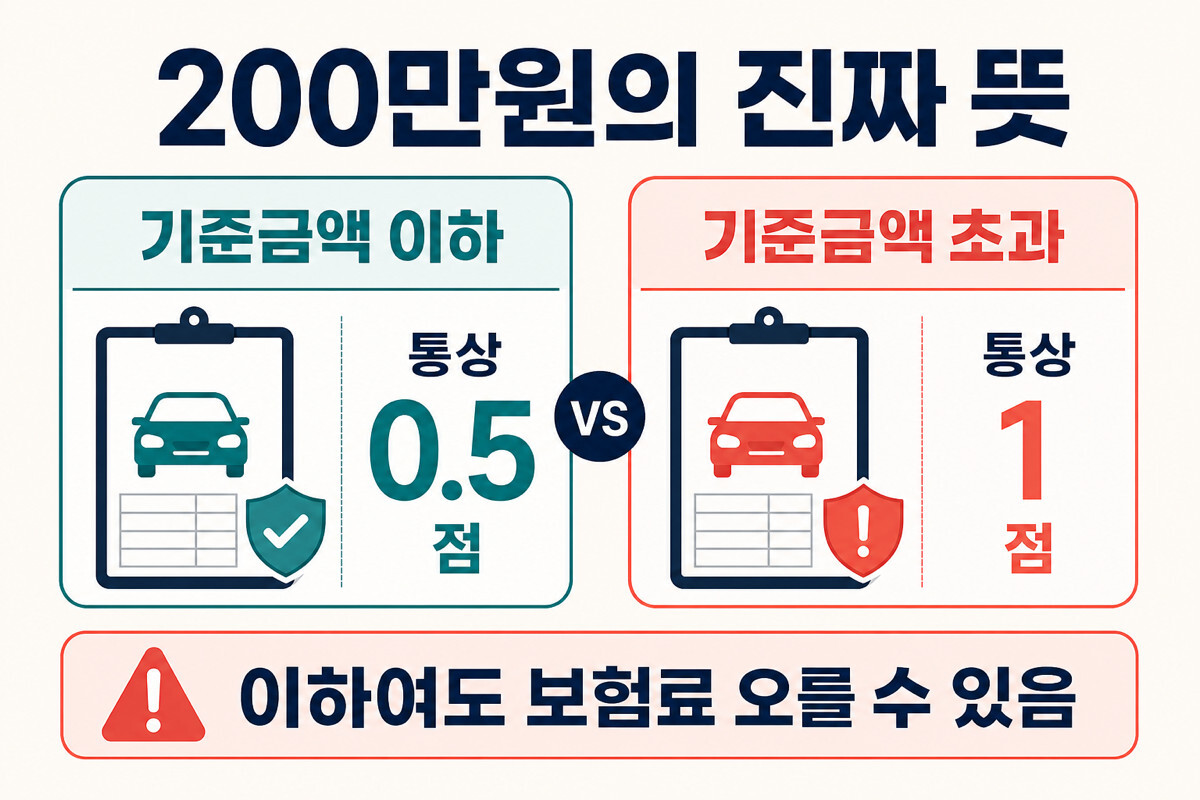
물적사고 할증기준금액을 200만원으로 골랐다면 그 이하 사고는 통상 0.5점, 초과 사고는 통상 1점입니다. 기준금액 이하여도 사고건수요율과 무사고 할인 유예로 갱신 보험료가 오를 수 있습니다.
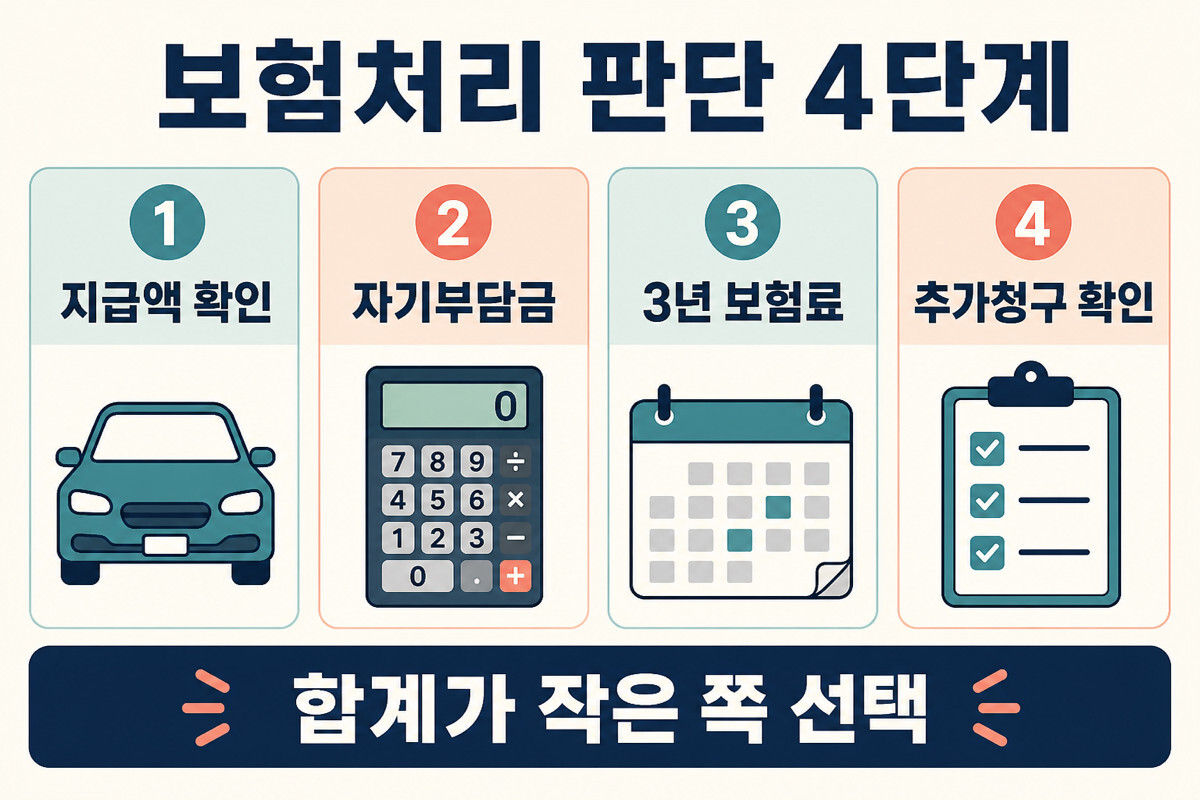
보험처리와 자비처리는 자기부담금에 3년 예상 보험료 증가액을 더해 비교하세요. 정확한 사고점수와 증가액은 보험사에 사고번호별 지급액·반영 점수·갱신 견적을 요청해 계산합니다.
⏱ 30초 요약
- 할인할증등급과 사고건수요율을 각각 조회하세요.
- 보험처리 전 자기부담금과 3년 예상 보험료 증가액을 수리비와 비교하세요.
- 환입을 고민한다면 최종 지급보험금과 환입 후 점수·요율을 보험사에서 받아 두세요.
등급과 사고건수
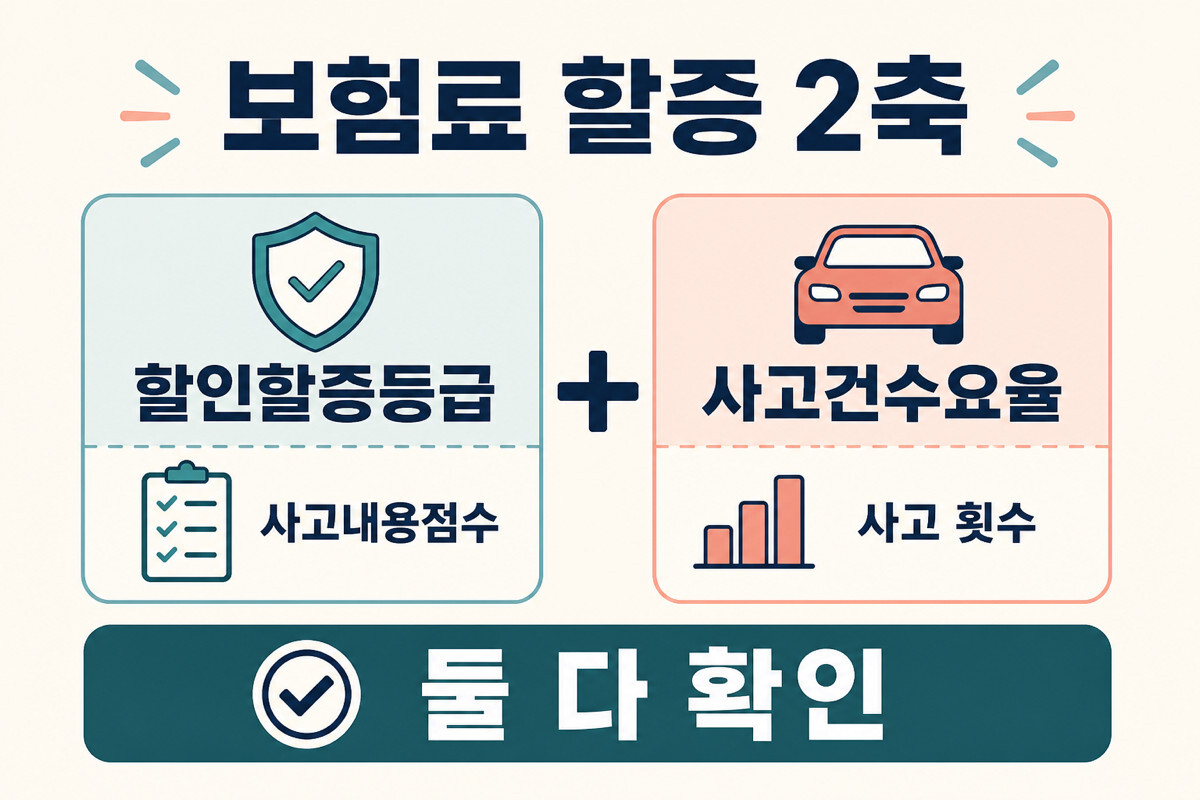
보험사는 사고내용점수로 정하는 할인할증등급과 사고 횟수를 반영하는 사고건수요율을 각각 계산합니다. 두 요인이 함께 갱신 보험료에 영향을 줍니다.
| 구분 | 무엇을 보나 | 보험료 영향 |
|---|---|---|
| 할인할증등급 | 대인·대물·자차 등 사고내용점수 | 등급 상승은 할인, 하락은 할증 방향 |
| 사고건수요율 | 최근 사고 횟수와 이력 | 사고 규모가 작아도 건수로 반영 가능 |
| 기타 요인 | 법규위반·차종·연령·특약·보험사 요율 | 같은 사고여도 실제 인상액 차이 |
할인할증등급은 1~29등급이며 신규 가입자는 일반적으로 11등급에서 시작합니다. 같은 등급에도 보험회사별 적용률과 계약 조건을 반영합니다.
기준금액 이하 사고
선택한 기준금액 이하 물적사고도 통상 0.5점이며 사고건수요율은 별도로 반영합니다. 가입증권의 기준금액이 200만원이어도 보험료 상승이 면제되는 것은 아닙니다.
물적사고 점수
가입증권에 적힌 물적사고 할증기준금액과 사고별 지급보험금을 대조하세요. 기준금액은 가입자가 선택하며 대물배상과 자기차량손해는 물적사고 범주로 계산합니다.
| 사고 | 통상 사고점수 | 주의 |
|---|---|---|
| 물적사고 기준금액 초과 | 기준금액 초과 1점 | 대물과 자차 지급액을 약관 기준으로 합산 |
| 물적사고 기준금액 이하 | 기준금액 이하 0.5점 | 무할증이 아니며 건수요율 별도 |
| 대인사고 | 상해급수·피해 내용에 따라 다름 | 물적사고 200만원 기준을 적용하지 않음 |
보험사 보상담당자에게 대물·자차 지급액의 합산 범위, 자기부담금 반영 방식, 대인 사고 여부와 최종 사고점수를 요청하세요.
보험료 영향 기간
다음 갱신 보험료와 함께 3년 누적 보험료를 비교하세요. 사고 후 등급 진행 유예와 사고건수요율이 이어지므로 첫해 증가액만으로 보험처리 비용을 계산하면 부족합니다.
| 시점 | 확인할 것 |
|---|---|
| 사고 직후 | 예상 지급보험금·사고점수·자기부담금 |
| 다음 갱신 | 등급 변화·사고건수요율·무사고 할인 유예 |
| 향후 3년 | 매년 예상 보험료 차이와 추가 사고 가능성 |
보험처리 비용 비교
자기부담금 + 3년 예상 보험료 증가액을 자비 수리비와 비교하세요. 상대방 추가 청구가 남아 있다면 보험사 보상담당자에게 청구 범위도 먼저 받아 두세요.
| 비교 항목 | 계산 방법 |
|---|---|
| 보험처리 비용 | 자기부담금 + 향후 3년 예상 보험료 증가분 |
| 자비처리 비용 | 확정 수리비 + 추가 손해 발생 가능액 |
| 환입 비용 | 보험사에 돌려줄 보험금 + 남는 사고기록 처리 확인 |
할인·할증 조회
손해보험협회 자동차보험 종합포털의 갱신 서비스에서 할인·할증 원인, 과거 보험금 지급, 법규위반 내역을 조회합니다.
- 자동차보험 종합포털의 ‘자동차보험 갱신시’ 영역을 엽니다.
- ‘자동차 보험료 할인·할증요인 조회 시스템’을 선택합니다.
- 본인인증 후 계약과 차량을 선택합니다.
- 사고건수, 할인할증등급, 보험금 지급, 법규위반 요인을 따로 확인합니다.
- 보험사 갱신 견적과 비교해 실제 금액 차이를 확인합니다.
조회 결과가 예상과 다르면 보험사에 사고번호별 지급액과 반영 점수를 요청하세요. 사고 이력은 보험사 간 확인되므로 회사 변경 뒤에도 반영됩니다.
보험금 환입
환입은 지급보험금을 보험사에 돌려주고 사고의 할증 반영을 조정하는 절차입니다. 보험사에 최종 환입금·처리기한·환입 후 점수와 건수요율을 받아 3년 예상 인상액과 비교하세요.
- 사고번호별 최종 지급보험금이 확정됐는지
- 환입하면 사고점수와 사고건수요율이 각각 어떻게 바뀌는지
- 갱신 전·후 환입 처리기한이 다른지
- 3년 예상 인상액보다 환입금이 실제로 작은지
8. 자주 묻는 질문
Q.수리비 200만원 이하면 정말 할증이 없나요?▼
Q.자기부담금을 뺀 보험사 지급액만 보면 되나요?▼
Q.보험사를 바꾸면 할증 이력이 사라지나요?▼
Q.할증은 무조건 3년만 가나요?▼
Q.소액 사고는 언제 환입하는 게 좋나요?▼
확인한 자료: 2026년 8월 23일 자동차보험 종합포털과 보험사 공시. 본인 사고점수·등급·환입 가능 여부는 가입 약관과 보험사 산출 내역으로 확인하세요.
📚 Sources — 이 글이 딛고 선 원문
- 자동차보험 종합포털 정보포털서비스 — 손해보험협회
- 자동차보험 할인할증등급 공시 — 하나손해보험
- 자동차보험 할인할증제도 안내 — AXA손해보험