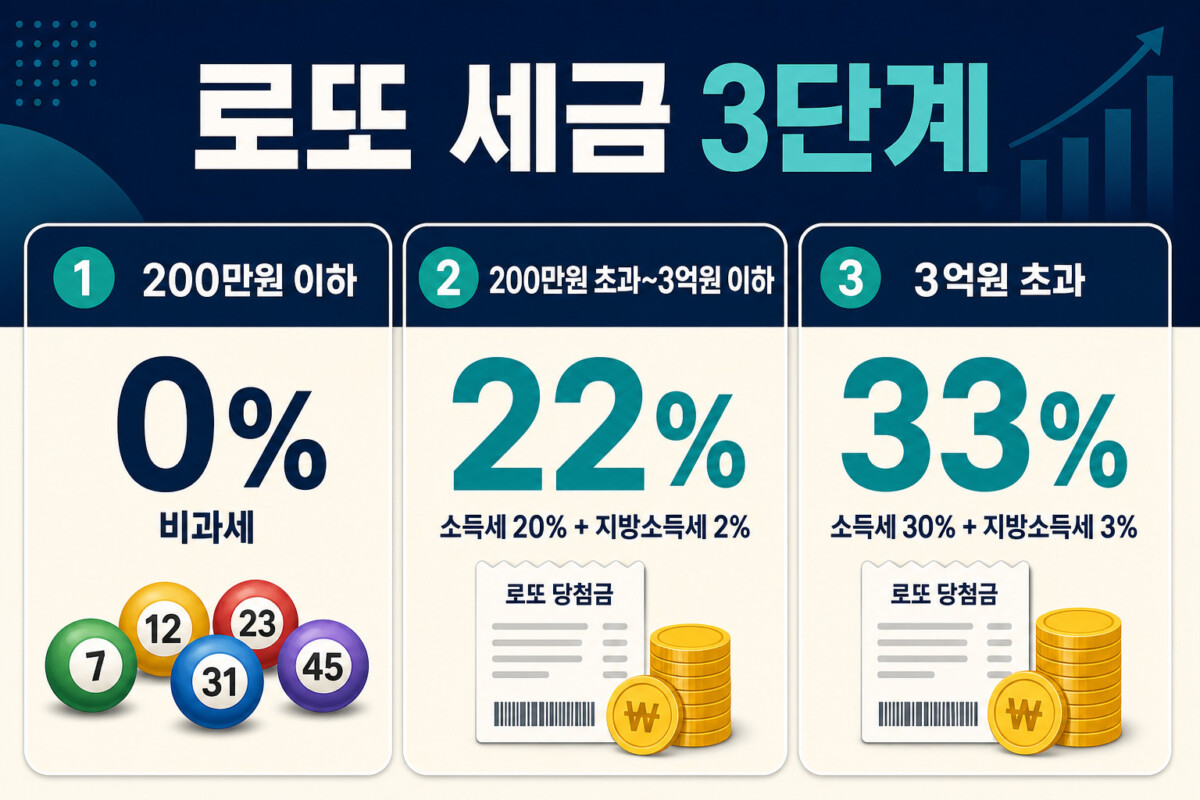
로또 당첨금은 건별 200만원 이하면 비과세입니다. 과세 대상은 3억원까지 22%, 3억원을 넘는 부분은 33%를 원천징수합니다.
등수보다 실제 당첨금을 확인하세요. 3등도 건별 당첨금이 200만원을 넘으면 과세 대상입니다.
⏱ 30초 요약
- 건별 당첨금이 200만원 이하면 세금을 내지 않습니다.
- 과세 대상 금액은 3억원까지 22%, 초과분에 33%를 적용하세요.
- 지급 내역에서 원천징수액과 실제 입금액을 대조하세요.
당첨금 세율 구간
| 건별 당첨금 | 원천징수 세율 | 구성 |
|---|---|---|
| 200만원 이하 | 0% | 비과세 |
| 200만원 초과~3억원 이하 | 22% | 소득세 20%+지방소득세 2% |
| 3억원을 넘는 부분 | 33% | 소득세 30%+지방소득세 3% |
과세 대상 기타소득금액 중 3억원까지는 소득세 20%와 지방소득세 2%를 합친 22%, 초과분에는 소득세 30%와 지방소득세 3%를 합친 33%를 적용합니다.
200만원은 비과세 여부를 가르는 금액입니다. 200만원을 초과하면 과세 대상이 되므로 200만원을 일괄 공제하는 계산과 구분하세요.
실수령액 계산
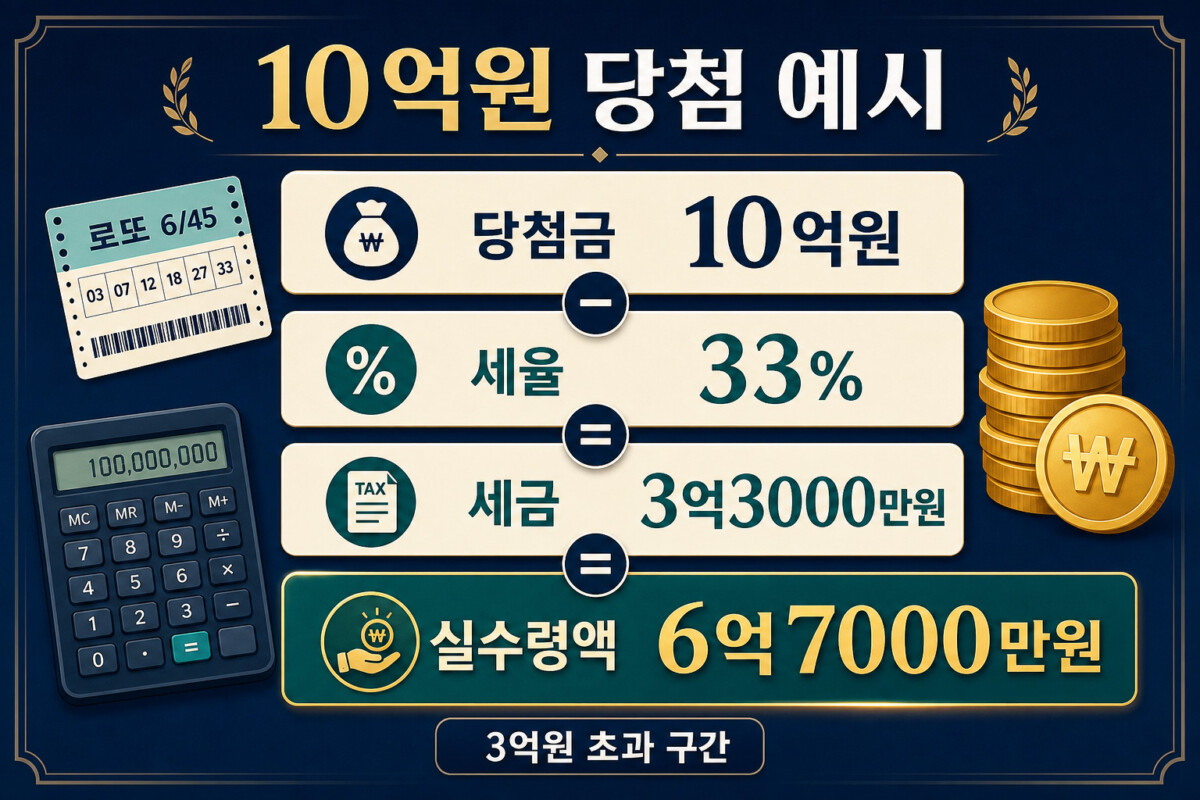
10억원 당첨금은 3억원 × 22% + 7억원 × 33% = 세금 2억9700만원, 실수령액 7억300만원입니다. 1억원이면 세금 2200만원, 실수령액 7800만원입니다. 복권 구입비 등 필요경비를 생략한 세율 계산 예시이며, 최종 원천징수액은 지급처 내역으로 확인하세요.
33%는 3억원 초과분에만 적용합니다
소득세법 제129조 제1항 제6호는 3억원을 초과하는 부분에 30%의 소득세를 적용하도록 정합니다. 지방소득세를 더하면 초과분의 세율은 33%입니다.
3등 당첨금 과세
3등 당첨금도 건별 200만원 이하면 비과세이고, 이를 넘으면 과세 대상입니다. 회차별 실제 당첨금을 기준으로 계산하세요.
복권이 여러 장 당첨됐다면 지급 창구에서 각 복권의 과세 단위를 확인하세요. 실물 복권과 회차별 당첨 내역을 함께 제시하면 됩니다.
원천징수와 신고
당첨금 지급처가 세금을 원천징수한 뒤 나머지를 지급합니다. 지급 내역과 원천징수 내역을 보관하세요.
해외 복권이나 공동구매 당첨금을 나누는 경우에는 구매·분배 기록을 준비해 국세청 126에 문의하세요.
해외 복권·증여
미국 로또 세금은 미국 내 관할과 거주지, 구매·수령 방식에 따라 달라집니다. 국세청은 해외에서 직접 구매한 복권에 당첨되면 현지 세금과 국내 세금이 함께 적용될 수 있고, 일정 요건에 따라 외국에서 낸 세금을 공제받을 수 있다고 안내합니다.
국내 당첨금을 가족이나 지인에게 나눠주는 것은 당첨금 원천징수와 별개의 증여 문제입니다. 공동구매라면 구매 당시 지분과 송금 기록을 남기고, 당첨 후 단순히 나눠주는 경우에는 증여세 여부를 확인해야 합니다.
수령 전 준비
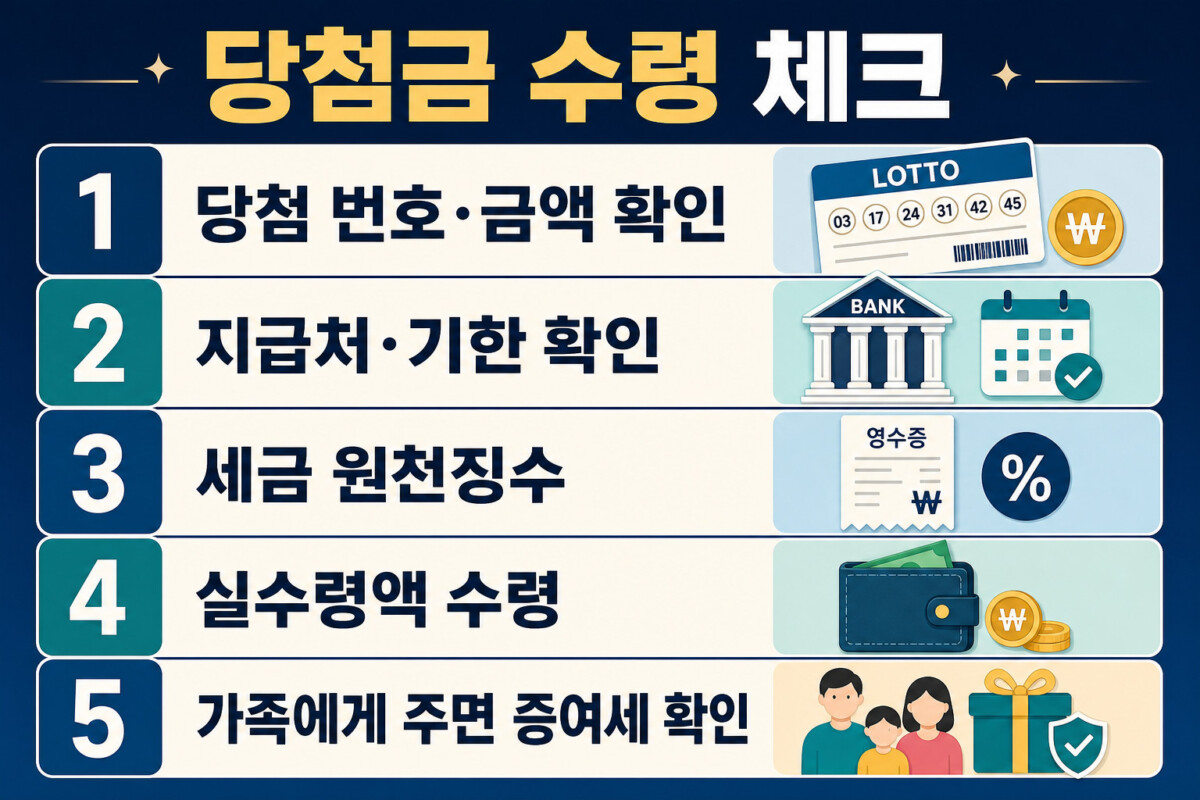
5단계 체크
- 실물 복권의 회차와 당첨 번호를 확인합니다.
- 당첨금에 맞는 지급처와 지급기한을 확인합니다.
- 건별 당첨금이 어느 세율 구간인지 계산합니다.
- 원천징수액과 실제 입금액을 대조합니다.
- 타인에게 줄 계획이면 증여세를 별도로 확인합니다.
7. 자주 묻는 질문
Q.200만원 당첨금은 세금이 있나요?▼
Q.10억원 당첨금 실수령액은 얼마인가요?▼
Q.3등은 무조건 비과세인가요?▼
Q.당첨자가 종합소득세를 따로 내나요?▼
Q.가족에게 당첨금을 주면 또 세금이 생기나요?▼
당첨금 지급 내역에서 3억원까지의 과세 금액과 초과분을 나눠 원천징수했는지 확인하세요. 가족에게 나눠 줄 금액에는 증여세를 별도로 검토합니다.
기준 자료는 국세청·동행복권 안내와 소득세법 제129조입니다. 2026년 10월 7일 초과분 세율과 계산 예시를 정정했습니다.
📚 Sources – 이 글이 딛고 선 원문
국가법령정보센터 정정 근거 — 소득세법 제129조 제1항 제6호
- 국세청 복권 1등 당첨 세금 안내 – 비과세 기준·세율·해외 복권
- 동행복권 당첨자 가이드 – 원천징수·증여세·수령 절차